|
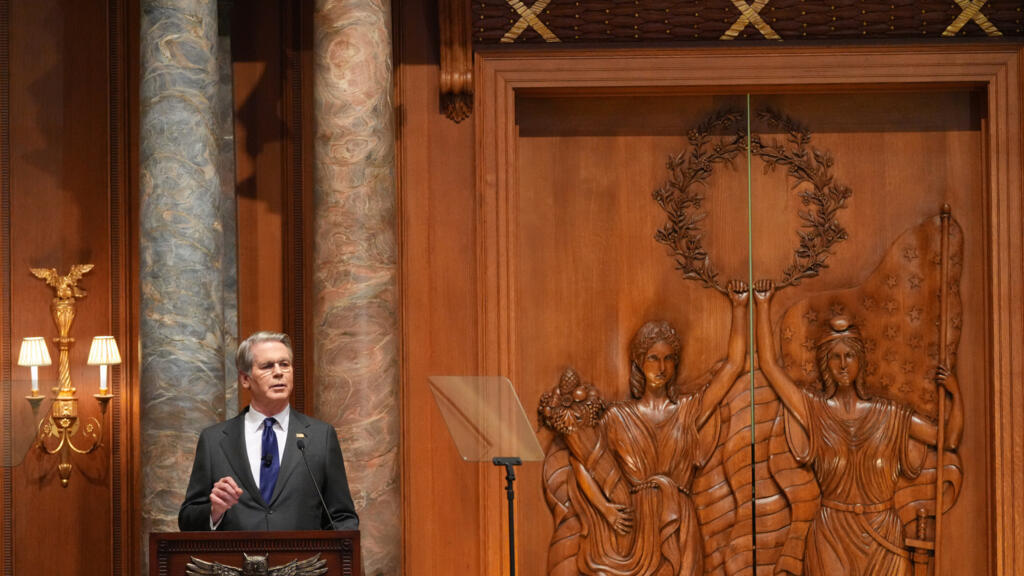
9月底,美国财政部长贝森特(Scott Bessent)将长期主张黄金货币作用的经济学家朱迪·谢尔顿(Judy Shelton)招入财政部,担任财政部长顾问(Counselor to the Secretary)。 外界不少报道将此视为一次普通的人事任命,但Phoenix Capital Research首席市场策略师Graham Summers认为,一个更值得关注的问题是:美国财政部为什么需要谢尔顿?又为什么偏偏是现在? 答案可能首先要从贝森特面对的债务融资难题说起。 40万亿美元债务压顶,美债融资成本飙升 美国财政部需要发行数万亿美元长期国债,为已经突破40万亿美元的国家债务提供融资。 与此同时,投资者持有长期美国国债所要求的回报率正在上升。周一(10月5日),30年期美国国债收益率一度达到5.7%,创下2002年以来最高水平。 美国财政部今年8月扩大了国债回购计划,希望缓解长期收益率上升压力,但其持续效果有限。 传统上,应对这一问题的办法往往需要美联储介入,例如由美联储购买国债,或者直接对长期国债收益率实施某种形式的限制。 但这些方案都意味着将问题更多地交给美联储处理,同时也可能对美元形成压力。 而谢尔顿十多年来一直在研究另一条道路——不是通过美联储,而是直接通过美国财政部,并将黄金纳入其中。 她曾设计一种可以兑换黄金的美国国债 早在2012年,谢尔顿就在《Cato Journal》发表论文,提出所谓的“财政部信托债券”(Treasury Trust Bonds)。 按照她的构想,这是一种零息债券。债券到期后,持有人可以选择获得美元,也可以按照事先确定的比例兑换固定数量的黄金。 近年来,谢尔顿又提出发行一种由美国黄金储备支持的50年期美国国债。 她的核心逻辑是:如果投资者获得了与黄金挂钩的选择权,他们可能愿意接受更低的债券利率,从而降低美国政府的长期融资成本。 这意味着,谢尔顿长期研究的领域,与美国财政部目前面对的高债务、高长期利率问题存在明显交集。 一连串动作值得关注 Summers认为,如果把过去一段时间华盛顿围绕黄金采取的行动放在一起观察,其顺序尤其值得关注。 首先,美国总统川普(Donald Trump)通过行政命令14241,将黄金列为关键矿产。 随后,美国财政部对诺克斯堡黄金储备进行了审计,并按照当前市场价格估算,美国黄金储备价值已经超过1万亿美元。 此后,美国财政部又在针对伊朗的制裁措施中将黄金纳入相关范围。 如今,一位长期研究如何让政府债务与黄金挂钩的经济学家,又进入了美国财政部长办公室。 Summers认为,如果一个政府未来准备将黄金纳入融资工具体系,那么从逻辑上看,首先需要确认黄金的战略地位,然后核实政府究竟拥有多少黄金,最后则需要拥有能够设计相关金融工具的专业人士。 不过,这里必须强调:截至目前,美国财政部并没有宣布、也没有正式提出发行黄金支持债券。 谢尔顿目前担任的也是顾问角色。贝森特今年夏季还曾明确表示,黄金并不决定美元的价值。因此,谢尔顿进入财政部完全可能存在其他原因。例如,华盛顿正在讨论美联储改革,而谢尔顿多年来一直是美联储现行政策框架的批评者之一。 换句话说,目前并没有证据证明美国政府已经决定推出黄金支持债券。 但这一设想如果真的进入政策讨论,其潜在影响仍然值得观察。
(示意图) 一个惊人的账面差距:110亿美元与1.1万亿美元 首先是美国政府资产负债表上的黄金。 美国政府目前仍然按照每盎司42.22美元的法定价格记录其黄金储备,这一官方价格源自上世纪70年代。美国官方持有约2.61亿盎司黄金。按照42.22美元计算,这些黄金在政府账面上的价值只有大约110亿美元。 但如果按照约4170美元/盎司的市场价格计算,其实际市场价值已经达到大约:1.1万亿美元。两者之间存在接近100倍的巨大差距。 如果未来美国政府设计某种以黄金作为支持的债务融资工具,那么理论上,这部分尚未反映在官方账面价值中的黄金资产就可能发挥作用,而且并不一定需要出售黄金本身。 如果黄金成为融资工具,政策激励可能改变 第二个值得关注的问题,是美国政府与黄金价格之间的利益关系可能发生变化。 如果一个政府开始利用黄金来支持自己的债务融资,那么黄金价格越高,其黄金储备所能够提供的资产支持理论上也就越大。这与过去几十年美国官方货币体系中黄金所扮演的角色明显不同。1971年布雷顿森林体系下美元与黄金的兑换关系终结之后,黄金已经不再直接承担美元货币锚的角色。 但如果黄金未来被用于支持某些长期美国国债,它就可能以一种完全不同的形式重新进入美国主权融资体系。 黄金回调之际,华盛顿的人事动作引人关注 更值得注意的是,这些政策层面的讨论发生之际,黄金市场本身正在经历明显调整。金价较一个月前已经下跌近8%,过去一年的同比涨幅也明显收窄。今年1月时,黄金同比涨幅一度超过95%,而随着近期价格调整,部分投资者开始认为此前黄金的大行情可能已经接近尾声。 与此同时,全球最大的央行黄金买家仍在加速购金,而美国财政部则刚刚招揽了一位长期研究政府如何利用黄金进行债务融资的经济学家。 这些因素并不能证明美国即将发行黄金支持债券。但Summers认为,它们至少提供了一个值得市场关注的政策线索:在美国长期国债融资成本不断攀升、联邦债务突破40万亿美元之际,华盛顿是否正在重新思考黄金在美国政府资产负债表和融资体系中的作用? 现阶段,这仍然只是一个尚未得到美国财政部证实的可能方向。 但如果黄金真的从单纯的储备资产,逐渐转变为美国政府可以利用的融资工具,那么其意义将远远超过一次普通的财政部人事任命。 |