|
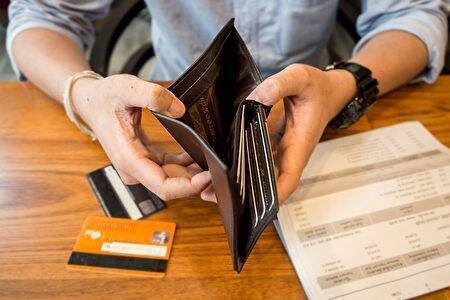
许多人努力工作,希望有一天年收入能超过1000万日圆;他们认为,只要收入达到这个水准,就不用再为钱烦恼。然而,日本一名拥有20年年资、长期替客户提供财务相关建议的银行家却表示,经常看到截然相反的情况。 他指出,有人年收入超过1000万日圆、却几乎没有存款,也有人以高收入为前提背上庞大房贷,只要收入稍微下降,家庭经济便迅速陷入困境。而领高薪仍可能面临财务失控的人,往往有2个共同特征,包括收入增加,生活支出同步跟着膨胀,以及把现在的高收入视为未来也会持续不变,因此背上过高房贷等固定支出。 这名前银行员指出,“收入高”和“擅长管理金钱”完全是两回事。真正危险的是,把现在的高收入视为未来也会持续不变,因此不断提高生活水准与固定支出。 报道指出,他曾遇过一名年收入超过1000万日圆的上班族,光看收入似乎生活相当宽裕,但实际检视资产后,存款却几乎没有。原因在于,每当收入增加,生活水准也跟着提高,不仅搬到更宽敞的住宅、换车,也增加孩子教育费、旅游与外食次数。 这些支出单独看都未必过度,但累积起来便形成庞大负担,尤其房贷与教育费等不容易迅速削减的固定支出更为明显。结果每月薪水不够支应,奖金一入帐,也很快被房贷与信用卡帐单吃掉。 更大的问题是,一旦生活水准提高,就很难再降回来,但只要加班费或奖金减少,情况便可能立即改变。银行员指出,无论赚多少,只要支出也随收入同步膨胀,最后同样留不下钱。而另一种常见情况,是以高收入为前提借下过多房贷,但收入愈高,金融机构愿意核贷的金额通常也愈大。 他曾遇过一名客户,凭借高收入购买高价住宅,最初每月薪水与奖金都足以负担房贷,生活也没有明显压力。但后来因转职等因素,收入下降,房贷金额却没有跟着减少,加上教育费与日常生活费,原本能负担的房贷逐渐成为沉重压力。 这名客户起初透过减少外食、旅游等方式压缩开销,但仍无法补足缺口,只能动用原有存款支付房贷与生活费,存款也迅速缩水。最后甚至不得不卖掉原本为家人购买的住宅。但问题并未因此完全解决,因为房屋出售价格不足以清偿剩余房贷,即使房子卖掉,债务压力仍然存在。 此外,如果房贷采用浮动利率,除了收入可能因转职或公司业绩恶化而减少,也可能同时面临利率上升、还款增加的情况。换言之,“收入减少”与“支出增加”甚至可能同时发生。 因此,他认为真正重要的并不是思考“以现在的收入可以花多少”,而是即使未来收入下降,或房贷负担增加,现在的生活方式是否仍能维持。与其追求高收入,更重要的是建立即使环境改变,也能守住生活的家庭财务结构。
(示意图) |