|
Colin Wu分析文章:最近两年突然特别爱吃榴莲,好奇为什么国内美团外卖和香港几乎都被泰国金枕头榴莲覆盖 90% 以上市场,为什么猫山王又分了马来西亚猫山王和越南猫山王,为什么马来西亚黑刺被认为是顶级榴莲,和 GPT 研究了下,总结成小文章: 榴莲可能是这个世界上最“区域化”的大宗水果之一。 苹果、香蕉、橙子、葡萄早已遍布全球。一个美国人、德国人或者中国人走进超市,都可以买到相似的产品。 但榴莲不是。 如果去美国或者欧洲的普通超市,很可能根本看不到一颗完整榴莲。即使能够买到,通常也是亚洲超市里的冷冻榴莲、冷冻果肉或者榴莲甜品。 而到了曼谷、吉隆坡、新加坡、香港、深圳,却完全是另一个世界。 榴莲可以像西瓜一样堆满水果店,甚至打开手机外卖软件,一个小时以后就有人把刚刚开好的榴莲送到家里。 于是一个很有意思的问题出现了: 为什么榴莲几乎是一个亚洲水果? 全球几乎所有进口榴莲,都被亚洲吃掉了 从贸易数据来看,这种地域集中程度甚至比直觉中还夸张。 2024年全球鲜榴莲进口量大约168万吨,其中中国内地进口约156万吨,占全球进口量的 93%左右。 排在中国之后的是: 香港约5.3万吨; 新加坡约1.85万吨; 文莱约1.43万吨; 马来西亚约1.06万吨; 台湾约8300吨; 韩国约2400吨; 然后才轮到美国——大约2360吨。 也就是说,美国这个3亿多人口的巨大消费市场,一整年进口的鲜榴莲,大概只有中国的千分之一到千分之二。 欧洲更加边缘。 例如2023年泰国向中国出口的鲜榴莲价值超过40亿美元,而向英国出口不到100万美元,向法国也不到100万美元。 差距不是20%、50%,而是几个数量级。 所以严格来说: 榴莲不是“全世界都爱吃、只是东南亚生产”的水果。 它本身就是一种消费高度集中于东亚和东南亚的水果。
为什么榴莲没能像香蕉一样征服世界? 首先当然是运输。 榴莲是一种典型的呼吸跃变型水果,采摘以后仍然会快速成熟。 问题是,一旦真正熟透,它留给物流的时间就非常短。 一项针对不同榴莲品种的研究发现,从适宜采摘状态到完全成熟,泰国金枕头大约可以维持9天,而猫山王等品种时间更短。 这也是金枕头能够成为“出口之王”的一个重要原因。 它不只是产量高、果肉多,更重要的是: 它比较耐折腾。 泰国出口榴莲通常不会等到它自然落果以后再运输,而是在成熟度达到一定阶段时提前采摘,在运输过程中继续后熟。 通过低温储存以及乙烯控制等技术,榴莲的保存时间还可以进一步延长。有研究显示,在15摄氏度条件下,通过1-MCP处理可以将储存寿命从约18天延长到30天。 这就是为什么今天泰国金枕头可以装进冷藏车,从泰国一路经过老挝进入中国,再送到重庆、成都甚至北京。 但是如果从泰国运到德国、法国或者美国东海岸,问题一下就复杂了。 距离越远,冷链越贵,损耗越大。 更麻烦的是: 榴莲本身还有一层巨大而沉重的壳。 你实际上花了大量运输成本,去运一堆不能吃的尖刺和果壳。 对于一个本来就没有榴莲消费习惯的市场,这笔账很难算得过来。 但运输其实并不是最重要的障碍 如果欧美人真的像中国人一样疯狂喜欢榴莲,物流问题其实总能解决。 车厘子可以从智利漂洋过海运到中国。 牛油果可以从秘鲁运到欧洲。 挪威三文鱼可以坐飞机送到全世界。 今天的全球冷链并不存在“榴莲绝对运不过去”的技术障碍。 榴莲真正的问题是: 欧美消费者并没有形成足够大的需求。 这是一种非常需要“饮食训练”的水果。 喜欢的人会觉得它是: 奶油、坚果、焦糖、发酵香气混在一起。 不喜欢的人第一次闻到它,脑子里可能只有一个问题: “这东西是不是坏了?” 这也是为什么即使在东南亚,很多酒店、公共交通和室内场所都会禁止携带榴莲。 对于从小没有接触这种味道的欧美消费者来说,它天然拥有非常高的第一次尝试门槛。 于是形成一个循环: 欧美人吃得少 → 超市不愿意大量进货 → 单位物流成本高 → 榴莲特别贵 → 更少的人愿意尝试。 最终它长期停留在亚洲超市、东南亚移民社区和猎奇食品市场。 美国当然可以买到榴莲。 但美国市场目前最常见的并不是像中国一样“大量鲜开金枕头”,而是冷冻榴莲、果肉和榴莲泥。市场研究甚至估算,冷冻果肉和果泥占美国榴莲市场的大部分,原因正是长距离运输更容易。 所以榴莲有点像一种“没有完成全球化的水果”。
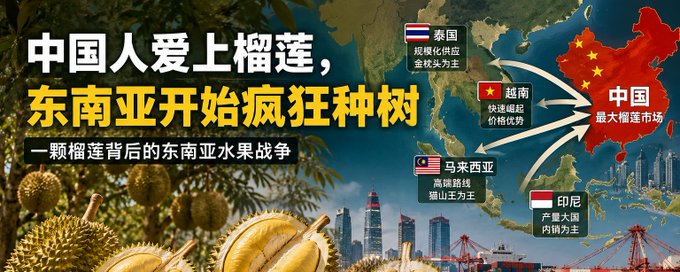
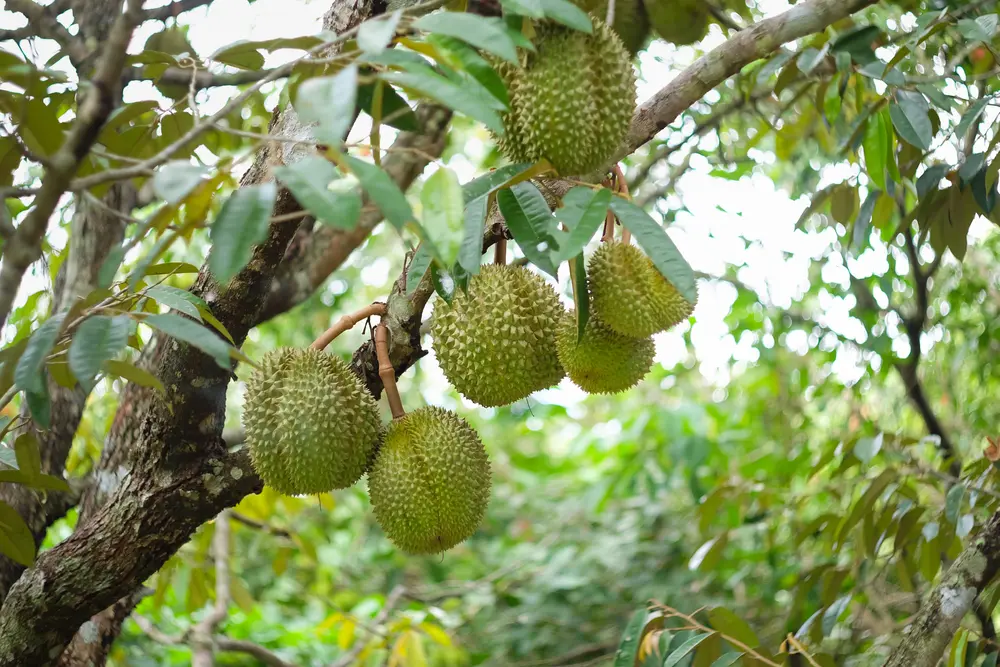
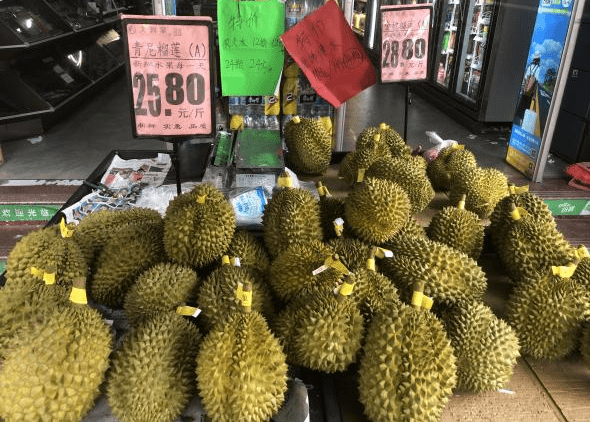
示意图(Shutterstock) 然后,中国出现了 这件事情真正有意思的地方,是中国在过去十几年突然改变了榴莲产业。 联合国粮农组织的数据曾显示,2020年至2022年,中国已经购买了全球约95%的出口榴莲。 到了2025年,中国鲜榴莲进口量进一步达到约187万吨,价值约75亿美元。 十年间,进口量增长了大约六倍。 换句话说: 榴莲原本是一种东南亚地方性水果。 中国却突然创造出了一个人口14亿、距离产区不远、拥有成熟冷链物流,而且愿意为这种水果支付高价的超级市场。 整个产业的游戏规则因此发生了变化。 泰国:把榴莲变成工业品 最早抓住中国市场的是泰国。 泰国真正的优势并不是“有世界上最好吃的榴莲”,而是它拥有最成熟的商业化榴莲产业。 其中最成功的产品当然就是金枕头。 金枕头个头大、出肉率高、味道相对温和,而且后熟期较长,非常适合提前采摘和长距离运输。 于是它逐渐变成了榴莲世界里的“丰田”。 不一定最奢侈,但稳定、规模大、供应链成熟。 这也是为什么今天你在中国内地打开美团,看到的鲜开榴莲几乎全部是: 泰国金枕。 泰国甚至已经围绕中国市场建立了高度专业化的采摘、分级、包装、检测、冷链和铁路运输体系。 对中国消费者来说,金枕头已经从一种东南亚水果变成了一种全年都相对容易获得的普通消费品。 越南:突然杀出来的最大挑战者 但过去几年最大的变化来自越南。 2025年,中国进口鲜榴莲达到约186.8万吨,其中越南按重量计算已经拿下 51%的份额,首次在数量上超过泰国。 泰国仍然在进口金额上领先,因为平均单价和品牌溢价更高。 越南的优势非常直接: 离中国近。 大量越南榴莲可以通过陆路直接进入广西和云南。 与此同时,越南又在快速扩大种植面积。 Ri6是越南最有代表性的品种,但今天越南也大量种植Monthong(金枕头)以及Musang King等商业品种。 这也是为什么现在市场上会看到所谓: “越南金枕” “越南猫山王”。 这里其实反映了一种非常典型的越南产业策略: 什么在中国卖得好,就快速学习、引进和扩大种植。 泰国用了几十年建立起来的榴莲出口优势,正在第一次遭到真正意义上的挑战。 马来西亚:既然拼不过数量,那就卖奢侈品 马来西亚走的又是完全不同的一条道路。 它最有名的产品不是一个大众品种,而是两个名字: 猫山王。 黑刺。 尤其是猫山王,已经在中国消费者心里形成了类似奢侈品的品牌认知。 马来西亚榴莲传统上特别强调“树上熟”和自然落果。 这当然意味着更浓烈的香味、更软糯的口感和更复杂的风味,但同时也意味着: 更难运输。 中国直到2019年前后才开始大规模允许马来西亚整颗冷冻榴莲进口;直到2024年,马来西亚鲜榴莲才正式获准进入中国市场。 因此马来西亚过去建立的反而是一种非常不同的商业逻辑: 泰国卖的是标准化供应。 马来西亚卖的是产地、品种、树龄和风味。 泰国金枕头越来越像一种工业品; 猫山王则越来越像葡萄酒。 所以马来西亚根本没有必要和泰国、越南拼谁一年能够生产100万吨。 它只需要让消费者相信: 真正高级的榴莲应该来自马来西亚。 还有一个奇怪的国家:印尼 如果只看中国市场,很容易产生一种错觉: 世界上的榴莲好像就是泰国、越南和马来西亚生产的。 其实完全不是。 印尼本身就是世界最大的榴莲生产国之一。 只是中国消费者几乎看不到印尼榴莲。 原因很简单: 印尼有接近3亿人口,而且本来就有非常强的榴莲消费文化,大量榴莲在国内直接吃掉了。 与此同时,印尼拥有大量地方品种,种植和供应链不像泰国金枕头那么高度标准化。 再加上印尼是一个群岛国家。 同样一颗榴莲: 越南可以直接装进卡车开到广西; 印尼可能先要从种植区运到港口,再装船出口。 结果就是一个非常有趣的现象: 一个世界级榴莲生产大国,在世界最大的榴莲进口市场却几乎没有存在感。
中国甚至开始自己种了 中国当然也不甘心永远进口。 海南已经开始商业化种植榴莲。 2025年海南榴莲种植面积已经达到约4万亩,一些大型基地开始进入规模挂果阶段。仅一家大型种植企业当年预计产量就接近2000吨。 但和中国一年接近200万吨的进口量相比,这点产量依然微不足道。 榴莲是一种高度热带化的植物。 海南虽然足够热,却仍然面临台风、冬季低温、水肥管理和病虫害等挑战,而且一棵榴莲树从种下去到稳定结果需要很多年。 所以至少未来很长一段时间,中国仍然会是: 最大的消费者,而不是最大的生产者。 一颗水果,背后其实是一场东南亚产业战争 于是今天的榴莲世界形成了一个非常有意思的结构: 泰国负责规模化和供应链; 越南靠成本和地理位置疯狂追赶; 马来西亚守住高端品种和品牌; 印尼拥有巨大的产量,却主要自己消费; 海南试图建立中国自己的供应; 而中国消费者,负责把它们全部吃掉。 这也是榴莲和香蕉、苹果最大的不同。 它至今仍然不是一种真正意义上的“全球水果”。 它更像一种:以东南亚为生产基地、以亚洲人为核心消费者、最后被中国市场突然放大的区域性奢侈水果。 欧美当然有人吃榴莲。 纽约、洛杉矶、伦敦、巴黎的亚洲超市里也可以买到。 但从全球贸易数据来看,它们至今都只是这场榴莲盛宴的边缘参与者。 真正决定一颗榴莲应该种在哪里、种什么品种、什么时候采摘、通过哪条铁路和港口运输,甚至一个东南亚农民未来十年应该种橡胶、棕榈还是榴莲的, 并不是美国人,也不是欧洲人。 而是几千公里之外的中国消费者。 中国人突然爱上榴莲之后,一种原本属于东南亚的地方水果,第一次变成了一门全球几十亿美元的大生意。 |