|
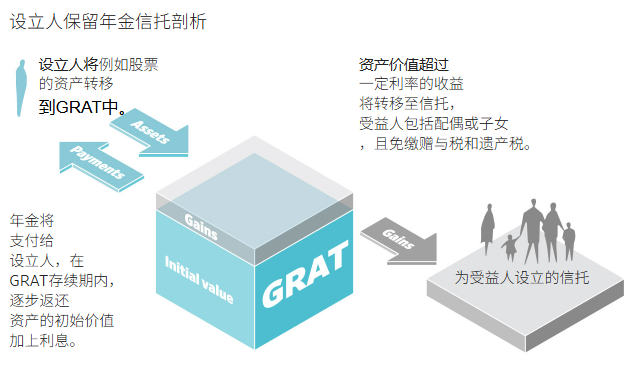
多年来,美国富人一直借助一种备受青睐的信托工具将巨额财富转移给子女,从而规避高昂的赠与税和遗产税。如今,他们正高度戒备。 美国国税局认为,一名使用这一策略的女性继承人存在违规,并向她和丈夫开出7.36亿美元税单。来自田纳西州纳什维尔的查克·埃尔坎(Chuck Elcan)和特里莎·埃尔坎(Trisha Elcan)夫妇已在美国税务法院发起反击,反驳该机构关于他们在委托人保留年金信托(GRAT)操作中失误的说法;他们曾利用这些信托向三个女儿转移资金。 埃尔坎夫妇一案让人得以窥见超级富豪为实现财富代际传承所采用的复杂策略,以及这些手段有时如何在试探税收法规的边界。 这对夫妇称,美国国税局质疑的做法是有效的。这些操作也常为其他人使用,涉及的GRAT包含HCA Healthcare的股票。HCA Healthcare是一家大型医院运营商,特丽莎的父亲和祖父曾于1968年协助联合创办该公司。 “美国国税局采取的立场会导致一种严苛的结果,”这对夫妇的律师约翰·波特(John Porter)说。他主张,埃尔坎夫妇设立的GRAT运作方式合法。 本案核心是一种策略。近年市场强劲上涨,这类策略在持有大量股票的企业高管和投资者中尤其受欢迎。其目标是在几乎不动用、甚至完全不动用1,500万美元终身赠与税和遗产税免税额的情况下,把财富传给下一代。 人们设立GRAT时,会规定一个固定年限,通常从两年到10年不等,用来持有他们预期会显著升值的资产。一般而言,如果这些资产的升值速度超过GRAT设立当月适用的特殊联邦利率,相关收益就可避开财产转移税;9月份这一利率为5.4%。 为避免出资时产生赠与税,设立人会设定年金支付安排,使自己拿回相当于原始出资额加按该特殊联邦利率计算的利息。年金至少必须每年支付一次。 如果资产回报率未能超过门槛利率,设立人只是通过年金支付拿回自己的钱,信托余额归零。许多人干脆把收到的年金款再投入另一个GRAT。 “这在很大程度上是一种没有太多后顾之忧的规划,”纽约大学(New York University)税法中心副主任迈克·凯尔彻(Mike Kaercher)说。“如果你的GRAT没有奏效,你只要把资产放进一个新的GRAT,再试一次。”
拜登(Biden)政府曾提议打击包括GRAT在内的信托操作,并估计此举将在十年内为政府挽回840亿美元税收收入。但遏制各类信托的立法努力一直进展迟缓,对GRAT的兴趣则大幅升温。 GRATtrack联合创始人、前私人财富律师路易斯·拉斯基(Louis Laski)说,举例来看,如果有人在10年前把100万美元亚马逊(Amazon)股票放入两年期滚动运作的GRAT中,本可以向受益人转移约450万美元,且无需缴纳赠与税和遗产税。尽管亚马逊股价在2022年大幅下跌,结果仍会如此。 “如果你持续这样做,就会有赚钱的年份,也会有亏钱的年份,你希望最终总体上占优,”Armanino Advisory税务合伙人劳伦·瓦格纳(Lauren Wagner)说。 顾问称,人们应在净资产接近1,500万美元之前就考虑GRAT;按每人计算,遗产税会在这一水平触发。湾区理财规划公司DiversiFi Capital联合创始人内森·丁勒(Nathan Dingler)说:“当你的净资产增速开始滚雪球般加快时,就该开始考虑GRAT了。” 丁勒的一名客户40多岁,在一家美股七雄科技公司工作。自2024年3月以来,他已向一系列GRAT投入820万美元,并得以将310万美元转入为两个孩子设立的信托,迄今节省税款逾100万美元。丁勒说,他的客户通常每季度设立新的GRAT,并用其投资组合中风险最高的那一部分来为其出资。 GRAT也可能出问题。 如果GRAT设立人在信托期限结束前去世,全部或部分资产将被纳入遗产税征税范围。这也是许多人把信托期限设为两年的原因之一。 不过,多数人使用GRAT会取得成效,许多人还会采用额外方法来确保这些安排的好处得以实现。例如,有些设立人会通过“冻结”收益来锁定收益,并用现金、债券,甚至实质上相当于欠条的凭据来替换增值部分。 这种做法正是埃尔坎夫妇案的争议焦点。
示意图 ELENA SCOTTI/WSJ; GETTY IMAGES 2018年,特丽莎向三个GRAT注入估值约15亿美元的资产,分别是The Patricia Frist Elcan 2018 Annuity Trust I, Trust II and Trust III。波特称,前两个GRAT中的资产升值,最终使为三个女儿设立的信托获得约2亿美元资产。他说,第三个GRAT设立于当年8月,增值幅度不足以达到门槛利率,因此未能奏效。 特丽莎用于出资的是持有HCA Healthcare股票的控股公司的权益。争议操作发生在她从这些GRAT购买资产时:她以自己需偿还的带息期票作为对价,而这些本票需要由她偿还。GRAT的受托人则通过免除部分票据债务,来支付应向她支付的年金。 美国国税局主张,以这种方式使用本票违反了其关于GRAT的规定。该机构一名发言人说,美国国税局不评论未决诉讼。 美国国税局拟征收6.14亿美元的赠与税和1.22亿美元的罚金,其依据是,所有向这些GRAT转移资产的行为,包括向那个失效的GRAT转移资产,都属于应税赠与,应按40%税率征税。 特丽莎的丈夫查克也面临纳税责任,因为这对夫妇选择将他们作出的任何赠与视为共同赠与。 埃尔坎夫妇辩称,特丽莎使用本票的做法同时符合税法和相关规定。法庭记录显示,她频繁使用GRAT;从2010年至少到2019年,她每年设立的GRAT都不止一个。 在埃尔坎夫妇案悬而未决之际,一些顾问建议人们暂不要在GRAT交易中使用本票。 “GRAT就按久经检验的做法来,”迈阿密Greenberg Traurig的遗产律师、私人财富服务业务全球负责人戴安娜·泽德尔(Diana Zeydel)说。 泽德尔说,她不同意美国国税局的立场,但她会提醒客户眼下避免使用本票。 “何必让自己成为靶子?”她说。 埃尔坎夫妇已提交简易判决动议,请求美国税务法院驳回美国国税局的立场,目前正等待裁决。 |