|
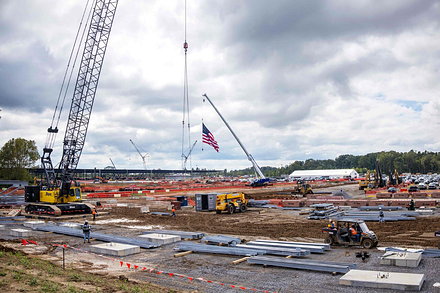
美国人工智慧(AI)业者进行的资料中心计画正遭遇一系列的阻碍,包括设备与劳工短缺,社区反对,营运工程落后,以及许可证迟迟未发。再者,电网连结时间表一延再延,与蒸汽涡轮生产来不及,都可能使资料中心园区得不到所需要的电力。 基于每1百万瓩(GW)算力就可能耗资数百亿美元,基金经理人必须注意这些超大计画进度落后或是最终无法上线,所可能造成的财务后果;不仅将打击资料中心开发业者及租用者,还会影响半导体出货。 现在任何厂商只要能供给资料中心相关的设备及服务,都能大发利市。马斯克旗下的SpaceX正以天价出租算力容量,卡特彼勒(Caterpillar)与Bloom Energy等公司的发电设备订单接到手软,顶尖电工的年薪更达到75万美元。然而,若资料中心工程进度落后,最后可能使芯片过剩,但可运作的伺服器机房依然不足。摩根士丹利分析团队最近指出,“电力不足以供应大家的需求,但半导体却多到没地方摆”。 各大机构对于未来几年究竟有多少算力能够真正上线,其实是言人人殊,因为他们仍怀疑供应链与法规瓶颈能够突破;而且由于举债成本上升,以及金融机构挑肥拣瘦,因此也无法确定哪些资料中心计画最终能够取得所需的资金。 已有迹象显示各项瓶颈正在拖慢资料中心计画的时间表。今年已经宣布的大型计画之中,有半数迄未动土。由于近半数大型资料中心(按算力计)的开发业者都是首次担纲,令人无法放心他们够能迅速解决这些问题。 例如软银集团支持的SB能源公司在股票首次公开发行(IPO)说明书上大肆吹嘘8.8 GW的算力计画,但目前只有一小部分的资料中心正在兴建中,而且都未开始运作,难怪投资人对SB的500亿美元估值心存犹豫。
整体而言,到2028年美国资料中心开发业者能取得的电力,可能比芯片运作所需的电力短少三分之一,因此除非开发商加紧脚步,否则目前股市对半导体出货量的预估可能太过乐观。兴建大型资料中心的超级云端运算业者,可能不会把无电可用的过剩芯片放在仓库,例如亚马逊通常都是在资料中心上线之前“几个月”才购买伺服器及网路设备。 因应这种“时间差”的可能办法之一,就是从现有资料中心伺服器上取下旧芯片,改装上辉达的最新芯片,以提升运算效率。但如此挥霍昂贵的新芯片,将使云端业者的资本支出更高,并使折旧费用增加。另一种选项,可能是将资料中心转移到替代能源较为充裕的地区,例如欧洲。科技巨擘也试图分阶段引进算力,而不必一举完成大型资料中心园区。 对芯片制造厂商而言,由于土地、电力、营建或资金短缺都可能影响资料中心的兴建,从而影响芯片业者的财务绩效。芯片业者经过两年的好年头之后,现在他们可能得玩一次“抢板凳”游戏;因为芯片可能太多,但资料中心不够。 |