|
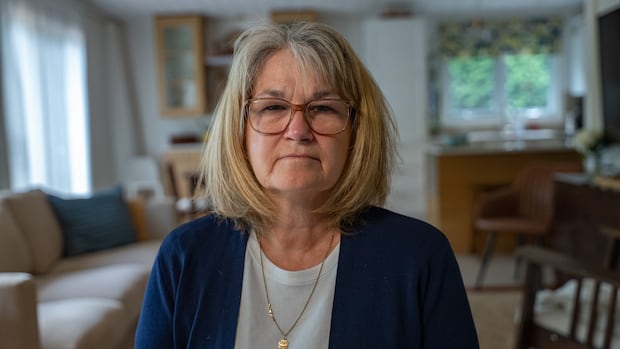
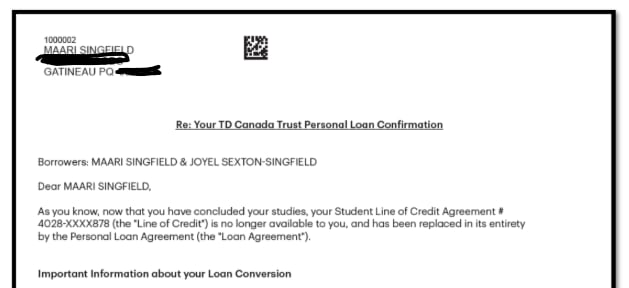
居住在加拿大魁北克Gatineau的Joyel Singfield,去年经历了30岁女儿Maari因乳腺癌去世的沉痛打击,但更令她心力交瘁的是,与加拿大道明银行(TD Bank)围绕女儿遗留学生贷款债务的漫长争执。 2020年,Singfield为女儿联合签署了4万加元的学生贷款,并包括一份生命保险保障。谁料到女儿过世后,她才得知这份保险早已到期,自己因此背负了未偿还的3.78万加元债务。 “当时真的很震惊,”Singfield回忆,“我们签这笔贷款时是包含保险的。” 道明银行内部调查后认定Singfield须承担全部欠款及利息。她坚持反抗,与银行斗争持续一年半以上。在加拿大广播公司(CBC)调查报道介入后,道明银行最终撤销了全部债务。 “我感到很宽慰,也很感激,但同时也有些心寒,事情竟然演变到这个地步,”Singfield表示,“失去孩子,任何人都无法提前准备,这才是我们家真正应该专注的事情。” TD:账户管理得当Singfield的案例是成千上万加拿大消费者投诉银行的缩影。据加拿大金融消费者机构(FCAC)统计,2025至2026财政年度,加拿大金融机构共处理了236,324起客户投诉,其中约31%未能令消费者满意。 不满意的客户可以向银行和投资服务监察专员(OBSI)申诉,但2025年的一项调查显示,仅20%的申诉者对处理结果感到满意。
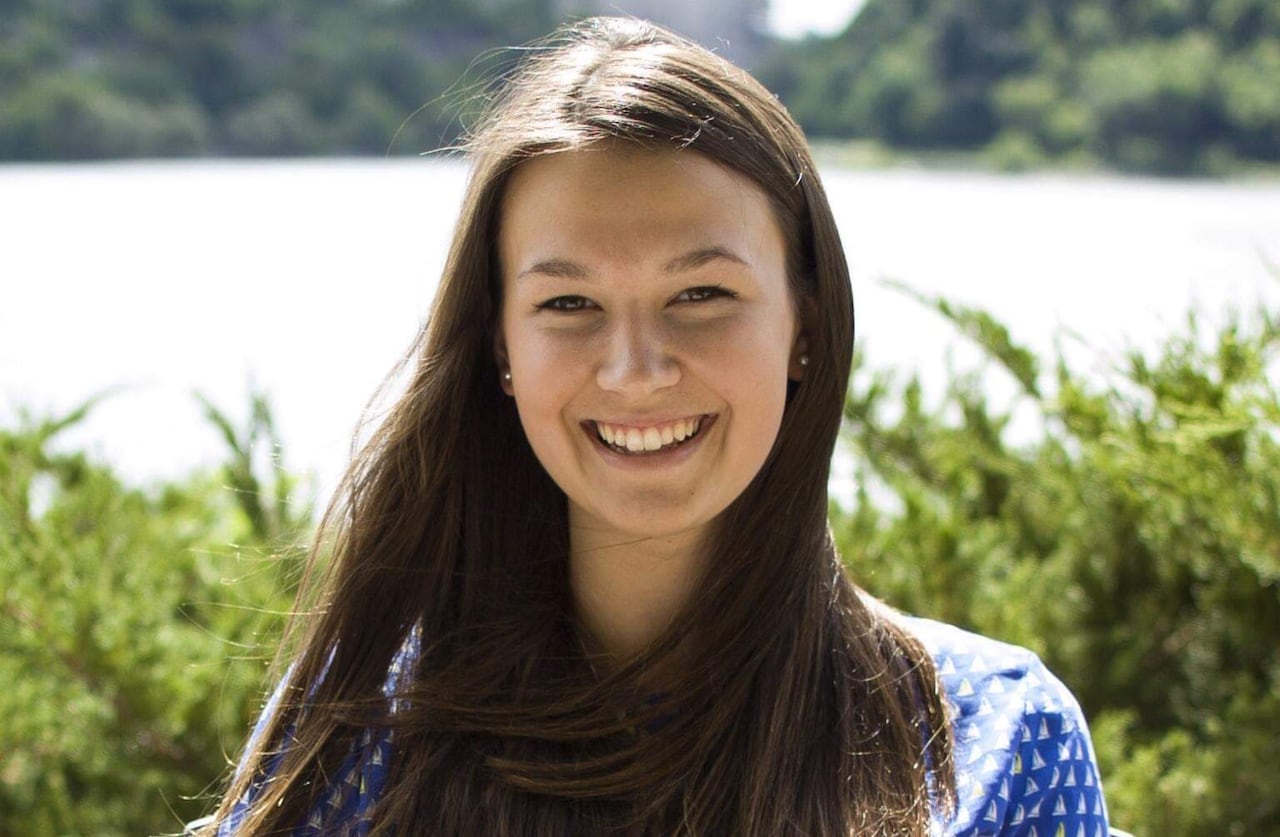
Maari Singfield于2025年1月因癌症去世,享年30岁。(由Joyel Singfield提供) 道明银行调查后,Singfield上诉到OBSI,但OBSI支持银行立场,认为她应承担债务。双方均同意银行应支付Singfield未付利息1577加元及500加元精神赔偿,但她拒绝接受。 “这简直是侮辱,”Singfield说,“两千加币根本无法弥补我承受的痛苦。” CBC介入调查后,道明银行免除了Singfield全部债务。银行发言人Ashleigh Murphy称,账户处理是恰当的,但鉴于Singfield“面临困难情况”,决定帮她解决问题。 事件调查揭露通知缺失2020年,Maari为攻读心理咨询研究生学位获得了学生贷款并购买生命保险,保险原意为保护母亲作为联合签署人的权益。她于2023年毕业,2025年病故,银行随后要求Singfield偿还贷款。 Singfield坚持贷款含保险,银行耗时七个月才确认保险在学生贷款转为个人贷款时自动失效。 她指出银行未曾通知她或女儿保险失效,因此失去了续保机会。“如果知道了,我们肯定会采取行动。”
道明银行向Singfield展示了一封声称2023年寄给Maari的信函,信中提到保险续保事宜。但CBC调查发现信件没有日期,银行只能模糊估计为“2023年11月”邮寄,且未能提供Singfield联合签署人同样应收到通知的证据。 银行称Singfield曾选择不接收通知,但CBC发现她收到了几封有关贷款的通知,就是少了关键的保险续约信。 女王大学法律教授Erik Knutsen表示,“这是银行难以辩解的失误。” 调查公布后,道明银行撤销了累计增至4.1万加元的债务。 对大多伦多华人的影响这起纠纷凸显了银行在贷款产品管理和消费者权益保护方面的不足,尤其是联合签署人权益的潜在风险。对于大多伦多地区的华人家庭来说,若作为学生贷款的联合签署人,务必密切关注贷款状态及相关保险条款的变化。 此外,学生贷款在学业完成后转为个人贷款,保险自动失效的规则并不普遍为人所知,可能导致债务风险骤增。建议华人家庭及时与银行沟通,确保保险保障完整,避免被动承担重大资金压力。 在面对银行债务纠纷时,华人消费者应当了解可寻求的投诉渠道,如金融消费者机构和OBSI,但也需意识到这些渠道的处理结果可能未必完全令消费者满意。对此,寻求法律或专业咨询,有助提高维权效率。教育子女理财和贷款知识,确保贷款责任落实也是避免类似状况的重要环节。 整体来看,此事提醒大多伦多华人,向银行贷款和签署联合贷款协议时,务必重视所有条款细节及后续通知,防止在最困难时刻被迫承担无法承受的财务负担。 信息来源:CBC新闻 |